
Ihre MWST-Abrechnung
ohne Stress
Ihre Schweizer MWST-Abrechnungen - stressfrei und fehlerfrei mit
- Steuerpflicht ab CHF 100'000 Jahresumsatz
- Drei geltende Sätze: 8,1 %, 3,8 % und 2,6 %
- Effektive Methode oder SSFN je nach Profil
Was ist die MWST und wie funktioniert die MWST-Abrechnung?
Die MWST (Mehrwertsteuer) ist eine indirekte Steuer, die auf den Grossteil der von Schweizer Unternehmen erbrachten Waren und Dienstleistungen erhoben wird. Konkret erheben Unternehmen die MWST auf ihren Verkäufen und können die auf ihren geschäftlichen Einkäufen bezahlte Vorsteuer in Abzug bringen. Die Differenz zwischen der erhobenen MWST und der abziehbaren Vorsteuer wird anschliessend mittels einer MWST-Abrechnung der Eidgenössischen Steuerverwaltung deklariert und abgeliefert. Ein gutes Verständnis dieses Mechanismus ist entscheidend, da jeder Berechnungsfehler oder jede fehlerhafte MWST-Deklaration zu Korrekturen, Zinsen oder Steuersanktionen führen kann. Deshalb muss die MWST-Abrechnung mit Sorgfalt und auf der Grundlage einer aktuellen Buchhaltung erstellt werden.
Wer ist in der Schweiz MWST-pflichtig?
| Feststellen, ob Ihre Tätigkeit der MWST unterliegt | Die MWST verstehen, um Ihre Pflichten korrekt zu erfüllen |
|---|---|
| Unternehmen, deren jährlicher Umsatz CHF 100'000 übersteigt. Sie müssen sich bei den Schweizer Steuerbehörden anmelden und auf ihren Verkäufen die MWST erheben. | Ausländische Unternehmen, die Waren oder Dienstleistungen in der Schweiz erbringen. Auch ohne Niederlassung in der Schweiz unterliegen sie der MWST, sofern ihr Umsatz den gesetzlichen Schwellenwert überschreitet. |
| Bestimmte von der MWST befreite Tätigkeiten. Dazu zählen insbesondere medizinische, soziale, finanzielle, kulturelle oder pädagogische Tätigkeiten. | Unternehmen mit einer steuerbefreiten Tätigkeit können sich freiwillig MWST-pflichtig erklären. Dadurch können sie unter bestimmten Voraussetzungen die auf geschäftlichen Einkäufen bezahlte MWST zurückfordern. |
Müssen Sie sich bei der Firmengründung für die MWST anmelden?
- Überschreiten eines Umsatzes von CHF 100'000. Die Anmeldung zur MWST wird dann obligatorisch.
- Erstellung einer realistischen Prognose für die ersten Monate der Geschäftstätigkeit. Überschreitet die Prognose für die kommenden 12 Monate den Schwellenwert, muss sich das Unternehmen bei der ESTV anmelden.
- Wahl einer freiwilligen MWST-Anmeldung. Diese Option kann sinnvoll sein, um die MWST auf Investitionen und Aufwendungen zurückzufordern, sofern sie sorgfältig geprüft wird.
Welche MWST-Sätze gelten in der Schweiz (ab) 2024?
| Taux | % | S'applique à |
|---|---|---|
| Normalsatz | 8,1 % | Dieser gilt für die meisten Waren und Dienstleistungen, einschliesslich Gebrauchsgüter wie Kleidung, elektronische Geräte, Gastronomiedienstleistungen, IT-Dienstleistungen usw. |
| Sondersatz | 3,8 % | Der Sondersatz für Beherbergungsleistungen gilt für Übernachtungen mit Frühstück, auch wenn dieses separat in Rechnung gestellt wird. |
| Reduzierter Satz | 2,6 % | Dieser Satz gilt für bestimmte lebensnotwendige Waren und Dienstleistungen, wie grundlegende Lebensmittel, verschreibungspflichtige Medikamente, Zeitungen und Zeitschriften sowie den öffentlichen Verkehr. |
| MWST-Befreiung | 0,0 % | In der Schweiz profitieren bestimmte Waren und Dienstleistungen von einer Befreiung von der Mehrwertsteuer (MWST). Diese Befreiung betrifft insbesondere Versicherungs- und Rückversicherungsgeschäfte, Finanztransaktionen, medizinische Leistungen, Bildungsdienstleistungen, den Verkauf und die Vermietung von Bauland, Immobilientransaktionen sowie Post- und Telekommunikationsdienstleistungen der Schweizerischen Post. Auch soziale und kulturelle Dienstleistungen von gemeinnützigen Organisationen sind steuerbefreit. Schweizer Unternehmen, die Waren exportieren, können ebenfalls von dieser MWST-Befreiung profitieren und bleiben dadurch auf internationalen Märkten wettbewerbsfähig. |
Innerhalb von 48 Stunden zeigt Ihnen ein Experte, wie Sie Ihre MWST-Abrechnungen absichern, Fehler vermeiden und Ihre steuerlichen Pflichten einhalten.
Kostenloser MWST-Check für Schweizer Unternehmer
Kostenlose 30-Min.-DiagnoseKostenlos • Unverbindlich • Antwort innerhalb von 24h • Daten 100 % vertraulich
Die Methoden und Arten der Schweizer MWST-Abrechnung
1. Die zwei Berechnungsmethoden (das «Wie viel»)
Die Methode bestimmt, wie der Nettobetrag berechnet wird, den Sie der Eidgenössischen Steuerverwaltung (ESTV) schulden:
| Prinzip | Wer kann sie nutzen | Vorteil | |
|---|---|---|---|
| Effektive Abrechnung | Dies ist die Standardmethode. Sie stellen Ihren Kunden die effektive MWST in Rechnung und ziehen gleichzeitig die auf Ihren geschäftlichen Einkäufen bezahlte Vorsteuer ab. An die ESTV bezahlen Sie nur die Differenz. | Jeder Steuerpflichtige. Dies ist die standardmässig angewandte Methode. | Ideal, wenn Sie viele Investitionen oder Aufwendungen haben (Wareneinkäufe, Mieten, IT-Kosten). |
| Saldosteuersatzmethode (SSSM) | Diese vereinfachte Methode ist KMU vorbehalten. Sie ziehen keine Vorsteuer ab. Die geschuldete Steuer wird berechnet, indem der gesamte steuerbare Umsatz mit dem für die entsprechende Branche oder Tätigkeit geltenden Saldosteuersatz multipliziert wird. | der jährliche Umsatz aus steuerbaren Leistungen (inkl. MWST) übersteigt CHF 5,024 Millionen nicht ; die geschuldete Steuer übersteigt CHF 108'000 pro Jahr nicht. | Sehr einfache administrative Abwicklung und Abrechnung nur zweimal pro Jahr (halbjährlich). |
| Pauschalsteuersätze | Wie beim SSSM wird die Vorsteuer nicht abgezogen: Die geschuldete Steuer wird berechnet, indem der Pauschalsteuersatz der Tätigkeit auf den Umsatz angewandt wird. | Öffentliche Körperschaften und nahestehende Bereiche (private Schulen und Spitäler, Unternehmen des öffentlichen Verkehrs usw.) sowie Vereine und Stiftungen können die Pauschalsteuersatzmethode anwenden - unabhängig von der Höhe ihres Umsatzes. Die Abrechnung nach der Saldosteuersatzmethode ist hingegen nicht zulässig. | Eine vereinfachte Abrechnung, ohne Vorsteuerberechnung, unabhängig von der Höhe des Umsatzes. |
2. Die zwei Arten der Deklaration (das «Wann»)
Die Art der Deklaration bestimmt das Ereignis, das in Ihrer Fakturierungssoftware die Steuerpflicht auslöst:
Vereinbarte Gegenleistungen
Nach vereinbarten Gegenleistungen (Standard): Die MWST wird geschuldet, sobald Sie die Rechnung ausstellen. Auch wenn der Kunde erst nach 30 oder 60 Tagen bezahlt, muss die MWST für die Periode deklariert werden, in der die Rechnung erstellt wurde. Dies ist die Standardmethode für Unternehmen mit vollständiger Buchhaltung (Debitoren/Kreditoren).
Erhaltene Gegenleistungen
Nach erhaltenen Gegenleistungen (auf Antrag): Die MWST wird erst geschuldet, wenn Sie das Geld tatsächlich erhalten. Solange die Rechnung nicht bezahlt ist, besteht keine Deklarationspflicht.
Vorteil: Ein erheblicher Vorteil für Ihre Liquidität, da Sie die MWST niemals für Ihre Kunden vorfinanzieren. Diese Methode erfordert einen schriftlichen Antrag bei der ESTV.
Entdecken Sie die MWST-Funktion in unserer Applikation
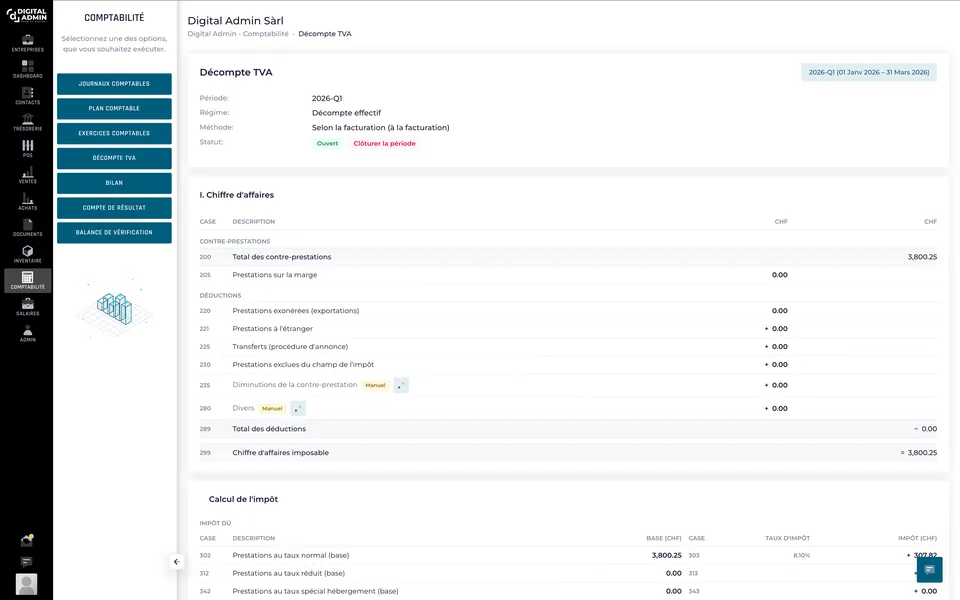
Mit Digital Admin App können Sie Ihre Schweizer MWST eigenständig verwalten: automatische Berechnungen, Abrechnungen im eCH-Format und Kontrolle vor der Einreichung — direkt in Ihrer Applikation.
Sprechen wir über Ihre MWST-Situation
Beschreiben Sie kurz Ihre Tätigkeit und Ihre aktuelle MWST-Situation. Wir analysieren Ihren Fall und melden uns innerhalb von 24 Stunden mit einer klaren und unverbindlichen Antwort bei Ihnen.
Marianni Morillo
Administratorin
Wenn Sie uns schreiben, bin ich es wahrscheinlich, die Ihnen antwortet.