
Vos décomptes TVA
sans stress
Vos décomptes TVA suisses, sans stress ni erreurs avec
- Assujettissement dès 100'000 CHF de chiffre d'affaires annuel
- Trois taux en vigueur : 8,1 %, 3,8 % et 2,6 %
- Méthode effective ou TDFN selon votre profil
Qu'est-ce que la TVA et comment fonctionne le décompte TVA ?
La TVA (taxe sur la valeur ajoutée) est un impôt indirect appliqué à la majorité des biens et services fournis par les entreprises suisses. Concrètement, les entreprises collectent la TVA sur leurs ventes et peuvent déduire la TVA payée sur leurs achats professionnels. La différence entre la TVA collectée et la TVA déductible est ensuite déclarée et versée à l'Administration fédérale des contributions au moyen d'un décompte TVA. Une bonne compréhension de ce mécanisme est essentielle, car toute erreur de calcul ou de déclaration de la TVA peut entraîner des corrections, des intérêts ou des sanctions fiscales. C'est pourquoi le décompte TVA doit être préparé avec rigueur et sur la base d'une comptabilité à jour.
Qui est assujetti à la TVA en Suisse ?
| Déterminer si votre activité est soumise à la TVA | Comprendre la TVA pour mieux respecter vos obligations |
|---|---|
| Les entreprises dont le chiffre d'affaires annuel dépasse 100'000 CHF. Elles doivent s'inscrire auprès des autorités fiscales suisses et collecter la TVA sur leurs ventes. | Les entreprises étrangères qui fournissent des biens ou des services en Suisse Même sans établissement en Suisse, elles sont assujetties si leur chiffre d'affaires dépasse le seuil légal. |
| Certaines activités exemptées de la TVA Notamment les activités médicales, sociales, financières, culturelles ou éducatives. | Les entreprises exerçant une activité exemptée peuvent opter pour une inscription volontaire. Cela permet de récupérer la TVA payée sur les achats professionnels, sous certaines conditions. |
Lors de la création de votre société, devez-vous vous inscrire à la TVA ?
- Dépasser un chiffre d'affaires de 100'000 CHF L'inscription à la TVA devient alors obligatoire.
- Réaliser une projection réaliste sur les premiers mois d'activité Si la projection sur les 12 prochains mois dépasse le seuil, l'entreprise doit s'annoncer auprès de l'AFC.
- Choisir une inscription volontaire à la TVA. Cette option peut être pertinente pour récupérer la TVA sur les investissements et les charges, à condition d'être correctement analysée.
Quels sont les taux de TVA suisse en vigueur (dès) 2024?
| Taux | % | S'applique à |
|---|---|---|
| Taux normal | 8,1 % | Il s'applique à la plupart des biens et services, y compris les produits de consommation courante comme les vêtements, les appareils électroniques, les services de restauration, services informatiques, etc. |
| Taux spécial | 3,8 % | Le taux spécial pour les prestations d'hébergement s'applique au logement avec petit-déjeuner, même si celui-ci est facturé séparément. |
| Taux réduit | 2,6 % | Ce taux est appliqué à certains biens et services considérés comme essentiels, tels que les produits alimentaires de base, les médicaments sur ordonnance, les journaux et magazines, ainsi que les transports publics. |
| Exonération de la TVA | 0,0 % | En Suisse, certains produits et services bénéficient d'une exonération de la taxe sur la valeur ajoutée (TVA). Cette exonération concerne notamment les opérations d'assurance et de réassurance, les transactions financières, les prestations médicales, les services éducatifs, les ventes et locations de terrains à bâtir, les transactions immobilières, ainsi que les services postaux et de télécommunication de La Poste suisse. Les prestations de services sociaux et culturels par des organismes à but non lucratif sont également exonérées. Les entreprises suisses qui exportent des biens peuvent ainsi bénéficier de cette exonération de TVA, ce qui leur permet de rester compétitives sur les marchés internationaux. |
En 48h, un expert vous montre comment sécuriser vos décomptes TVA, éviter les erreurs et respecter vos obligations fiscales.
Diagnostic TVA gratuit pour entrepreneurs suisses
Diagnostic gratuit de 30 minGratuit • Sans engagement • Réponse sous 24h • Données 100% confidentielles
Les méthodes et modes de décompte TVA suisse
1. Les deux méthodes de calcul (Le 'Combien')
La méthode détermine comment est calculé le montant net que vous devez reverser à l'Administration fédérale des contributions (AFC) :
| Principe | Qui peut l'utiliser | Avantage | |
|---|---|---|---|
| Décompte Effectif | C'est la méthode standard. Vous facturez la TVA effective à vos clients, mais vous déduisez la TVA que vous avez payée sur vos propres achats professionnels (l'impôt préalable). Vous ne payez à l'AFC que la différence. | Tout assujetti. C'est la méthode appliquée par défaut. | Idéal si vous avez beaucoup d'investissements ou de charges (achats de marchandises, loyers, frais informatiques). |
| Taux de la Dette Fiscale Nette (TDFN) | Cette méthode simplifiée est réservée aux PME. Vous ne déduisez pas l'impôt préalable. L'impôt dû est déterminé en multipliant le chiffre d'affaires imposable total par le TDFN applicable à la branche ou activité concernée. | le chiffre d'affaires annuel provenant de prestations imposables (TVA comprise) n'excède pas 5,024 millions de francs ; l'impôt dû n'excède pas 108 000 francs par année. | Gestion administrative ultra-simple et décompte seulement deux fois par an (semestriel). |
| Taux Forfaitaires (TaF) | Comme pour le TDFN, l'impôt préalable n'est pas déduit : l'impôt dû est calculé en appliquant au chiffre d'affaires le taux forfaitaire de l'activité. | Les collectivités publiques et les domaines apparentés (écoles et hôpitaux privés, entreprises de transports publics, etc.) ainsi que les associations et les fondations peuvent appliquer la méthode des taux forfaitaires, indépendamment du montant de leur chiffre d'affaires. En revanche, le décompte au moyen des TDFN n'est pas admis. | Un décompte simplifié, sans calcul de l'impôt préalable, quel que soit le chiffre d'affaires. |
2. Les deux modes de déclaration (Le 'Quand')
Le mode de déclaration définit l'événement qui déclenche votre obligation fiscale dans votre logiciel de facturation :
Contre-prestations convenues
Selon les contre-prestations convenues (Par défaut) : La TVA est due dès que vous émettez la facture. Même si le client vous paie dans 30 ou 60 jours, la TVA doit être déclarée pour la période où la facture a été créée. C'est le mode standard pour les entreprises tenant une comptabilité complète (débiteurs/créditeurs).
Contre-prestations reçues
Selon les contre-prestations reçues (Sur demande) : La TVA est due uniquement lorsque vous encaissez l'argent. Tant que la facture n'est pas payée, vous n'avez rien à déclarer.
Avantage : Un bénéfice énorme pour votre trésorerie, car vous ne faites jamais l'avance de la TVA pour vos clients. Ce mode nécessite une demande écrite auprès de l'AFC.
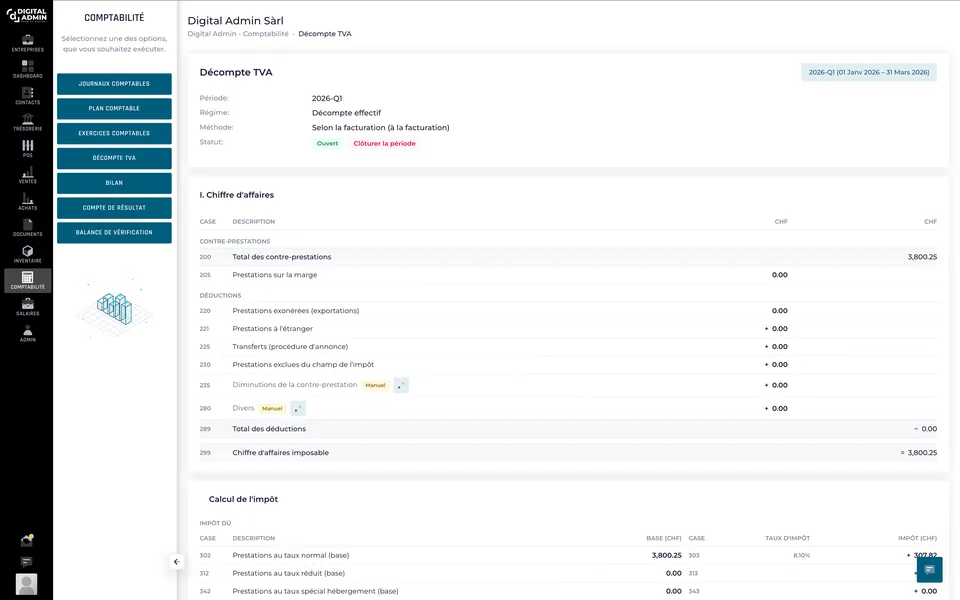
Découvrez la fonctionnalité TVA de l'application
Avec Digital Admin App, vous pouvez gérer votre TVA suisse en autonomie : calculs automatiques, décomptes au format eCH et contrôle avant dépôt — directement depuis votre application.
Parlons de votre situation TVA
Décrivez brièvement votre activité et votre situation TVA actuelle. Nous analysons votre cas et revenons vers vous sous 24h avec une réponse claire et sans engagement.
Marianni Morillo
Administratrice
Quand vous nous écrivez, il y a de bonnes chances que ce soit moi qui vous réponde.