
Sus liquidaciones
de IVA sin estrés
Sus liquidaciones de IVA suizas, sin estrés ni errores con
- Obligación desde CHF 100'000 de facturación anual
- Tres tasas vigentes: 8,1 %, 3,8 % y 2,6 %
- Método efectivo o TDFN según su perfil
¿Qué es el IVA y cómo funciona la liquidación del IVA?
El IVA (Impuesto sobre el Valor Añadido) es un impuesto indirecto aplicado a la mayoría de los bienes y servicios suministrados por las empresas suizas. En la práctica, las empresas repercuten el IVA en sus ventas y pueden deducir el IVA pagado en sus compras profesionales. La diferencia entre el IVA repercutido y el IVA deducible se declara y se ingresa a la Administración Federal de Contribuciones mediante una liquidación de IVA. Una correcta comprensión de este mecanismo es esencial, ya que cualquier error de cálculo o de declaración del IVA puede dar lugar a correcciones, intereses o sanciones fiscales. Por ello, la liquidación del IVA debe prepararse con rigor y sobre la base de una contabilidad actualizada.
¿Quién está sujeto al IVA en Suiza?
| Determinar si su actividad está sujeta al IVA | Comprender el IVA para cumplir mejor con sus obligaciones |
|---|---|
| Las empresas cuyo volumen de negocios anual supera los 100'000 CHF. Deben registrarse ante las autoridades fiscales suizas y repercutir el IVA en sus ventas. | Las empresas extranjeras que suministran bienes o servicios en Suiza. Incluso sin establecimiento en Suiza, están sujetas al IVA si su volumen de negocios supera el umbral legal. |
| Determinadas actividades exentas de IVA, en particular las actividades médicas, sociales, financieras, culturales o educativas. | Las empresas que realizan una actividad exenta pueden optar por una inscripción voluntaria. Esto permite recuperar el IVA pagado en las compras profesionales, bajo determinadas condiciones. |
Al crear su empresa, ¿debe inscribirse en el IVA?
- Superar un volumen de negocios de 100'000 CHF. La inscripción en el IVA pasa a ser obligatoria.
- Realizar una proyección realista de los primeros meses de actividad. Si la proyección para los próximos 12 meses supera el umbral, la empresa debe anunciarse ante la AFC.
- Optar por una inscripción voluntaria en el IVA. Esta opción puede ser pertinente para recuperar el IVA sobre inversiones y gastos, siempre que se analice correctamente.
¿Cuáles son los tipos de IVA vigentes en Suiza (desde) 2024?
| Taux | % | S'applique à |
|---|---|---|
| Tipo normal | 8,1 % | Se aplica a la mayoría de los bienes y servicios, incluidos los productos de consumo corriente como la ropa, los dispositivos electrónicos, los servicios de restauración, servicios informáticos, etc. |
| Tipo especial | 3,8 % | El tipo especial para las prestaciones de alojamiento se aplica al alojamiento con desayuno, incluso cuando este se factura por separado. |
| Tipo reducido | 2,6 % | Este tipo se aplica a determinados bienes y servicios considerados esenciales, como los productos alimentarios básicos, los medicamentos con receta, los periódicos y revistas, así como el transporte público. |
| Exención del IVA | 0,0 % | En Suiza, determinados productos y servicios se benefician de una exención del Impuesto sobre el Valor Añadido (IVA). Esta exención afecta en particular a las operaciones de seguro y reaseguro, las transacciones financieras, las prestaciones médicas, los servicios educativos, la venta y alquiler de terrenos edificables, las transacciones inmobiliarias, así como los servicios postales y de telecomunicaciones de la Posta Suiza. Las prestaciones de servicios sociales y culturales realizadas por entidades sin ánimo de lucro también están exentas. Las empresas suizas que exportan bienes también pueden beneficiarse de esta exención del IVA, lo que les permite seguir siendo competitivas en los mercados internacionales. |
En un plazo de 48 horas, un experto le muestra cómo asegurar sus liquidaciones de IVA, evitar errores y cumplir con sus obligaciones fiscales.
Diagnóstico de IVA gratuito para emprendedores suizos
Diagnóstico gratuito de 30 minGratuito • Sin compromiso • Respuesta en 24h • Datos 100 % confidenciales
Los métodos y modalidades de la liquidación del IVA suizo
1. Los dos métodos de cálculo (el «Cuánto»)
El método determina cómo se calcula el importe neto que debe ingresarse a la Administración Federal de Contribuciones (AFC):
| Principio | Quién puede utilizarlo | Ventaja | |
|---|---|---|---|
| Liquidación efectiva | Es el método estándar. Usted repercute el IVA efectivo a sus clientes y deduce el IVA pagado en sus compras profesionales (impuesto previo). Solo paga la diferencia a la AFC. | Todo sujeto pasivo. Es el método aplicado por defecto. | Ideal si tiene muchas inversiones o gastos (compra de mercancías, alquileres, costes informáticos). |
| Tipo de la Deuda Fiscal Neta (TDFN) | Este método simplificado está reservado a las pymes. No se deduce el impuesto previo. El impuesto debido se determina multiplicando el volumen de negocios imponible total por el TDFN aplicable al sector o actividad correspondiente. | el volumen de negocios anual procedente de prestaciones imponibles (IVA incluido) no supera los 5,024 millones de francos ; el impuesto debido no supera los 108 000 francos al año. | Gestión administrativa extremadamente sencilla y liquidación solo dos veces al año (semestral). |
| Tipos forfaitarios (TaF) | Al igual que con el TDFN, no se deduce el impuesto previo: el impuesto debido se calcula aplicando al volumen de negocios el tipo forfaitario de la actividad. | Las colectividades públicas y los sectores afines (escuelas y hospitales privados, empresas de transporte público, etc.), así como las asociaciones y las fundaciones, pueden aplicar el método de los tipos forfaitarios, independientemente del importe de su volumen de negocios. En cambio, no se admite la liquidación mediante el TDFN. | Una liquidación simplificada, sin cálculo del impuesto previo, sea cual sea el volumen de negocios. |
2. Las dos modalidades de declaración (el «Cuándo»)
La modalidad de declaración define el hecho que desencadena su obligación fiscal en su software de facturación:
Contraprestaciones convenidas
Según las contraprestaciones convenidas (por defecto): El IVA es exigible desde el momento en que emite la factura. Aunque el cliente pague en 30 o 60 días, el IVA debe declararse para el período en el que se emitió la factura. Es la modalidad estándar para las empresas que llevan contabilidad completa (deudores/acreedores).
Contraprestaciones recibidas
Según las contraprestaciones recibidas (previa solicitud): El IVA es exigible únicamente cuando cobra el importe. Mientras la factura no esté pagada, no hay nada que declarar.
Ventaja: Un beneficio enorme para su tesorería, ya que nunca adelanta el IVA para sus clientes. Esta modalidad requiere una solicitud por escrito ante la AFC.
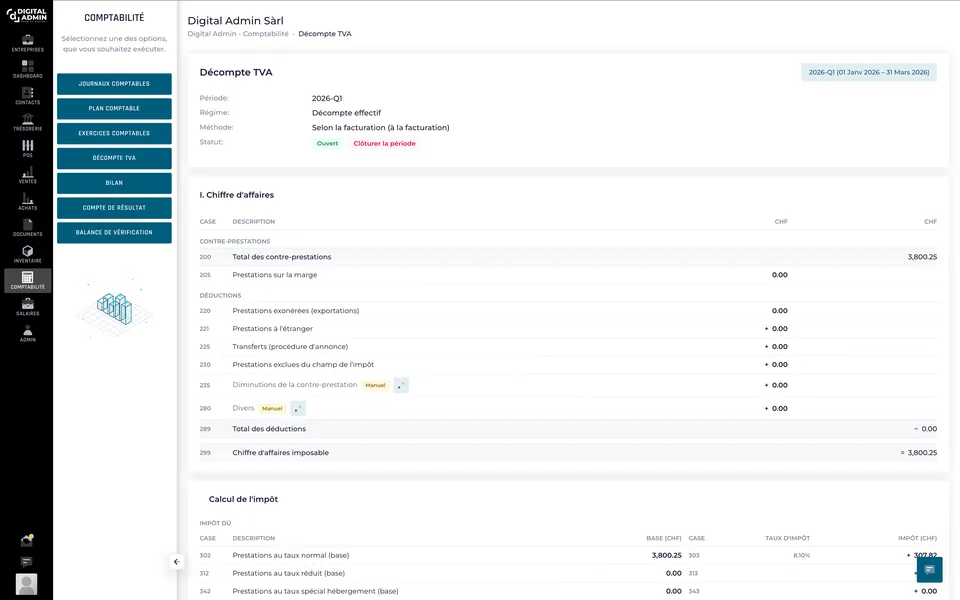
Descubra la funcionalidad IVA en la aplicación
Con Digital Admin App, puede gestionar su IVA suizo de forma autónoma: cálculos automáticos, liquidaciones en formato eCH y control antes del envío — directamente desde su aplicación.
Hablemos de su situación de IVA
Describa brevemente su actividad y su situación actual de IVA. Analizamos su caso y nos ponemos en contacto con usted en un plazo de 24 horas con una respuesta clara y sin compromiso.
Marianni Morillo
Administradora
Cuando nos escribe, es muy probable que sea yo quien le responda.