
I vostri conteggi IVA
senza stress
I vostri conteggi IVA svizzeri, senza stress né errori con il
- Assoggettamento da CHF 100'000 di fatturato annuo
- Tre aliquote in vigore: 8,1 %, 3,8 % e 2,6 %
- Metodo effettivo o AFDFI a seconda del profilo
Che cos'è l'IVA e come funziona il conteggio IVA?
L'IVA (imposta sul valore aggiunto) è un imposta indiretta applicata alla maggior parte dei beni e servizi forniti dalle imprese svizzere. In concreto, le imprese riscuotono l'IVA sulle loro vendite e possono dedurre l'IVA pagata sui acquisti professionali. La differenza tra l'IVA riscossa e l'IVA deducibile viene poi dichiarata e versata all'Amministrazione federale delle contribuzioni tramite un conteggio IVA. Una corretta comprensione di questo meccanismo è essenziale, poiché qualsiasi errore di calcolo o di dichiarazione IVA può comportare rettifiche, interessi o sanzioni fiscali. Per questo motivo, il conteggio IVA deve essere preparato con rigore e sulla base di una contabilità aggiornata.
Chi è soggetto all'IVA in Svizzera?
| Determinare se la vostra attività è soggetta all'IVA | Comprendere l'IVA per rispettare correttamente i vostri obblighi |
|---|---|
| Le imprese il cui fatturato annuo supera i 100'000 CHF. Esse devono registrarsi presso le autorità fiscali svizzere e riscuotere l'IVA sulle loro vendite. | Le imprese estere che forniscono beni o servizi in Svizzera. Anche senza una sede in Svizzera, sono soggette all'IVA se il loro fatturato supera la soglia legale. |
| Alcune attività esenti da IVA, in particolare le attività mediche, sociali, finanziarie, culturali o educative. | Le imprese che svolgono un'attività esente possono optare per una registrazione volontaria. Ciò consente di recuperare l'IVA pagata sui acquisti professionali, a determinate condizioni. |
Al momento della creazione della vostra società, dovete registrarvi all'IVA?
- Superare un fatturato di 100'000 CHF. La registrazione all'IVA diventa quindi obbligatoria.
- Effettuare una proiezione realistica dei primi mesi di attività. Se la proiezione sui prossimi 12 mesi supera la soglia, l'impresa deve annunciarsi all'AFC.
- Scegliere una registrazione volontaria all'IVA. Questa opzione può essere pertinente per recuperare l'IVA su investimenti e costi, a condizione che sia analizzata correttamente.
Quali sono le aliquote IVA svizzere in vigore (dal) 2024?
| Taux | % | S'applique à |
|---|---|---|
| Aliquota normale | 8,1 % | Si applica alla maggior parte dei beni e servizi, compresi i beni di consumo corrente come abbigliamento, dispositivi elettronici, servizi di ristorazione, servizi informatici, ecc. |
| Aliquota speciale | 3,8 % | L'aliquota speciale per le prestazioni di alloggio si applica al pernottamento con prima colazione, anche se quest'ultima è fatturata separatamente. |
| Aliquota ridotta | 2,6 % | Questa aliquota si applica a determinati beni e servizi considerati essenziali, come i prodotti alimentari di base, i medicinali con prescrizione, giornali e riviste, nonché i trasporti pubblici. |
| Esenzione IVA | 0,0 % | In Svizzera, alcuni prodotti e servizi beneficiano di un'esenzione dall'imposta sul valore aggiunto (IVA). Tale esenzione riguarda in particolare le operazioni di assicurazione e riassicurazione, le transazioni finanziarie, le prestazioni mediche, i servizi educativi, la vendita e locazione di terreni edificabili, le transazioni immobiliari, nonché i servizi postali e di telecomunicazione della Posta Svizzera. Anche le prestazioni di servizi sociali e culturali fornite da enti senza scopo di lucro sono esenti. Le imprese svizzere che esportano beni possono inoltre beneficiare di tale esenzione IVA, rimanendo così competitive sui mercati internazionali. |
Entro 48 ore, un esperto vi mostra come mettere in sicurezza i vostri conteggi IVA, evitare errori e rispettare i vostri obblighi fiscali.
Diagnosi IVA gratuita per imprenditori svizzeri
Diagnosi gratuita di 30 minGratuito • Senza impegno • Risposta entro 24h • Dati 100% confidenziali
I metodi e le modalità del conteggio IVA svizzero
1. I due metodi di calcolo (il «Quanto»)
Il metodo determina come viene calcolato l'importo netto da versare all'Amministrazione federale delle contribuzioni (AFC):
| Principio | Chi può utilizzarlo | Vantaggio | |
|---|---|---|---|
| Conteggio effettivo | È il metodo standard. Fatturate l'IVA effettiva ai vostri clienti e deducete l'IVA pagata sui vostri acquisti professionali (imposta precedente). Versate all'AFC solo la differenza. | Qualsiasi soggetto passivo. È il metodo applicato per impostazione predefinita. | Ideale se avete molti investimenti o costi (acquisti di merci, affitti, costi informatici). |
| Tasso del Debito Fiscale Netto (TDFN) | Questo metodo semplificato è riservato alle PMI. Non si deduce l'imposta precedente. L'imposta dovuta è determinata moltiplicando il fatturato imponibile totale per il TDFN applicabile al settore o all'attività interessata. | il fatturato annuo derivante da prestazioni imponibili (IVA inclusa) non supera i 5,024 milioni di franchi ; l'imposta dovuta non supera i 108 000 franchi all'anno. | Gestione amministrativa estremamente semplice e conteggio solo due volte l'anno (semestrale). |
| Aliquote forfettarie (TaF) | Come per il TDFN, l'imposta precedente non viene dedotta: l'imposta dovuta è calcolata applicando al fatturato l'aliquota forfettaria dell'attività. | Le collettività pubbliche e i settori affini (scuole e ospedali privati, aziende di trasporto pubblico, ecc.), nonché le associazioni e le fondazioni, possono applicare il metodo delle aliquote forfettarie, indipendentemente dall'importo del loro fatturato. Il conteggio mediante TDFN non è invece ammesso. | Un conteggio semplificato, senza calcolo dell'imposta precedente, indipendentemente dal fatturato. |
2. Le due modalità di dichiarazione (il «Quando»)
La modalità di dichiarazione definisce l'evento che fa scattare l'obbligo fiscale nel vostro software di fatturazione:
Controprestazioni convenute
Secondo le controprestazioni convenute (predefinito): L'IVA è dovuta dal momento in cui emettete la fattura. Anche se il cliente paga dopo 30 o 60 giorni, l'IVA deve essere dichiarata per il periodo in cui la fattura è stata emessa. È la modalità standard per le imprese con contabilità completa (debitori/creditori).
Controprestazioni ricevute
Secondo le controprestazioni ricevute (su richiesta): L'IVA è dovuta solo quando incassate il pagamento. Finché la fattura non è pagata, non vi è nulla da dichiarare.
Vantaggio: Un enorme beneficio per la vostra liquidità, poiché non anticipate mai l'IVA per i vostri clienti. Questa modalità richiede una richiesta scritta all'AFC.
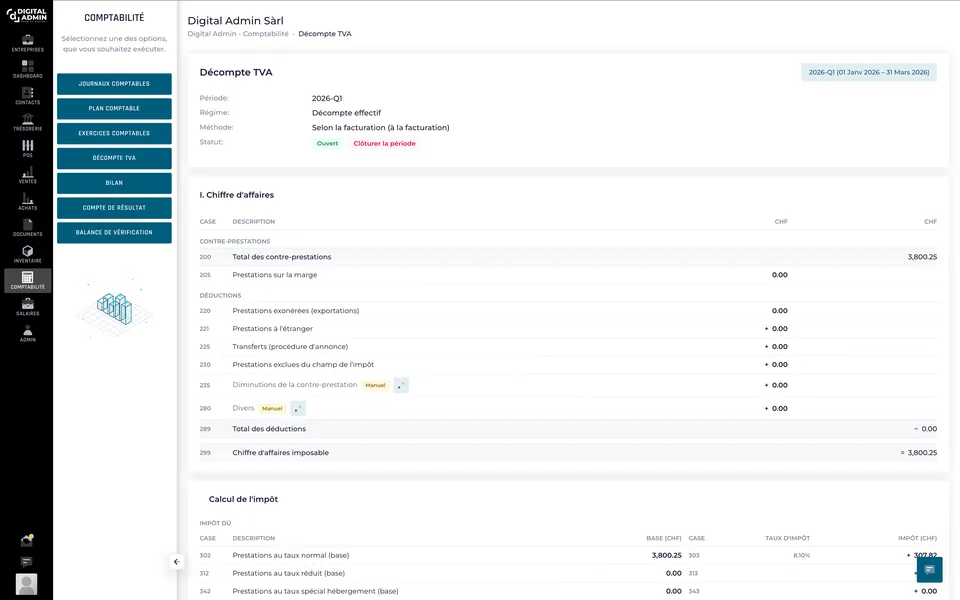
Scoprite la funzionalità IVA nell'applicazione
Con Digital Admin App, potete gestire la vostra IVA svizzera in autonomia: calcoli automatici, rendiconti in formato eCH e controllo prima dell'invio — direttamente dalla vostra applicazione.
Parliamo della vostra situazione IVA
Descrivete brevemente la vostra attività e la vostra situazione IVA attuale. Analizziamo il vostro caso e vi ricontattiamo entro 24 ore con una risposta chiara e senza impegno.
Marianni Morillo
Amministratrice
Quando ci scrivete, è molto probabile che sia io a rispondervi.